지역가입자 건강보험료 계산: 2026년 기준 재산 점수표와 실제 계산 예시 2가지
2026년 10월 24일 국가법령정보센터의 국민건강보험법·시행령·시행규칙 현행 원문과 국민건강보험공단·보건복지부 고시로 계산 기준을 확인했습니다.
지역가입자 건강보험료는 두 덩어리를 더한 값이다. 소득에 7.19%를 곱한 금액, 그리고 재산을 점수로 바꿔 211.5원을 곱한 금액이다. 여기에 건강보험료의 약 13.14%인 장기요양보험료가 붙는다. 산식은 단순한데 막히는 곳은 재산 점수다. 재산에서 1억원을 먼저 빼고, 남은 금액을 시행령 별표 4의 60개 등급표에서 찾아야 한다.
아래는 2026년 수치와 별표 4 등급표를 그대로 써서 두 가지 경우를 끝까지 계산한 결과다.
20초 핵심 요약
- 산식: 월 건강보험료 = (소득월액 × 7.19%) + (재산 점수 × 211.5원). 세대 단위로 계산한다.
- 소득: 사업·이자·배당·기타소득은 전액, 근로·연금소득은 50%만 넣는다. 이자·배당은 합계 1천만원 이하면 빠진다.
- 재산: 재산세 과세표준(전월세는 평가액)에서 1억원을 뺀 금액으로 등급 점수를 찾는다. 1억원 이하면 0점이다.
- 예시: 프리랜서 연 2,400만원·재산 없음은 월 162,696원. 연금 연 1,200만원·주택 과세표준 2억 4천만원은 월 164,148원(장기요양 포함).
- 2027년: 보험료율 7.19%와 점수당 211.5원은 동결로 결정됐다.
목차
- 20초 핵심 요약
- 2026년 계산에 쓰는 숫자
- 소득월액 구하는 법
- 재산 점수 구하는 법
- 계산 예시 1: 소득만 있는 프리랜서
- 계산 예시 2: 연금과 집이 있는 은퇴 세대
- 이렇게 확인하면 된다
- 자주 묻는 질문
2026년 계산에 쓰는 숫자
| 항목 | 2026년 값 | 근거 |
|---|---|---|
| 건강보험료율 | 7.19% | 시행령 제44조 제1항 |
| 재산 점수당 금액 | 211.5원 | 시행령 제44조 제2항 |
| 장기요양보험료율 | 0.9448% (건강보험료의 약 13.14%) | 노인장기요양보험법 시행령 제4조 |
| 재산 기본공제 | 1억원 | 시행령 별표 4 제1호 |
| 월 보험료 상한 | 4,591,740원 | 보건복지부고시 제2025-222호 |
| 월 보험료 하한 | 20,160원 | 보건복지부고시 제2025-222호 |
장기요양보험료는 건강보험료 × (0.9448 ÷ 7.19)로 계산한다(노인장기요양보험법 제9조). 2027년 보험료율과 점수당 금액은 보건복지부가 2026년 9월 8일 건강보험정책심의위원회에서 올해와 같은 값으로 결정했다고 발표했다.
출처: 국민건강보험법 시행령 · 공단 2026년도 보험료율 안내 · 상한·하한 고시 · 복지부 2027년 보험료율 보도자료
소득월액 구하는 법
소득월액은 연간 소득을 12로 나눈 값이다(국민건강보험법 제71조 제2항). 어떤 소득을 얼마나 넣는지는 시행규칙 제44조가 정한다.
| 소득 종류 | 반영 비율 | 넣는 금액 |
|---|---|---|
| 사업소득 | 100% | 필요경비를 뺀 사업소득금액 |
| 이자·배당소득 | 100% | 합계 1천만원 이하면 넣지 않음 |
| 기타소득 | 100% | 기타소득금액 |
| 근로소득 | 50% | 근로소득 합계액의 절반 |
| 연금소득 | 50% | 공적연금은 그 해 받은 연금 전부를 기준으로 절반 |
- 28만원 이하: 소득월액이 28만원 이하면 소득분 보험료는 하한액 20,160원이 된다. 시행규칙이 “하한액 ÷ 보험료율”을 소득월액으로 보도록 정해 두었기 때문이다.
- 어느 해 소득인가: 1~10월분 보험료는 전전년도 소득(연금은 전년도), 11~12월분은 전년도 소득을 쓴다(시행령 제41조 제3항). 그래서 11월 고지서부터 금액이 달라질 수 있다.
- 폐업 등으로 소득이 줄었다면: 증명 서류를 붙여 공단에 소득월액 조정을 신청할 수 있고, 나중에 실제 소득으로 정산한다(시행령 제41조의2).
재산 점수 구하는 법
재산은 토지·건축물·주택·선박·항공기의 재산세 과세표준을 더한다. 집이 없으면 임차주택의 보증금과 월세를 [보증금 + 월세 × 40] × 30%로 평가해 넣는다(시행규칙 별표 8). 이 합계에서 1억원을 빼고, 실거주 주택 대출이 있어 공단에 알렸다면 그 평가액도 뺀다. 공시가격이 아니라 과세표준이라는 점이 중요하다. 재산세 고지서에 적힌 과세표준을 쓰면 된다. 자동차 항목은 현행 별표 4에서 삭제돼 없다.
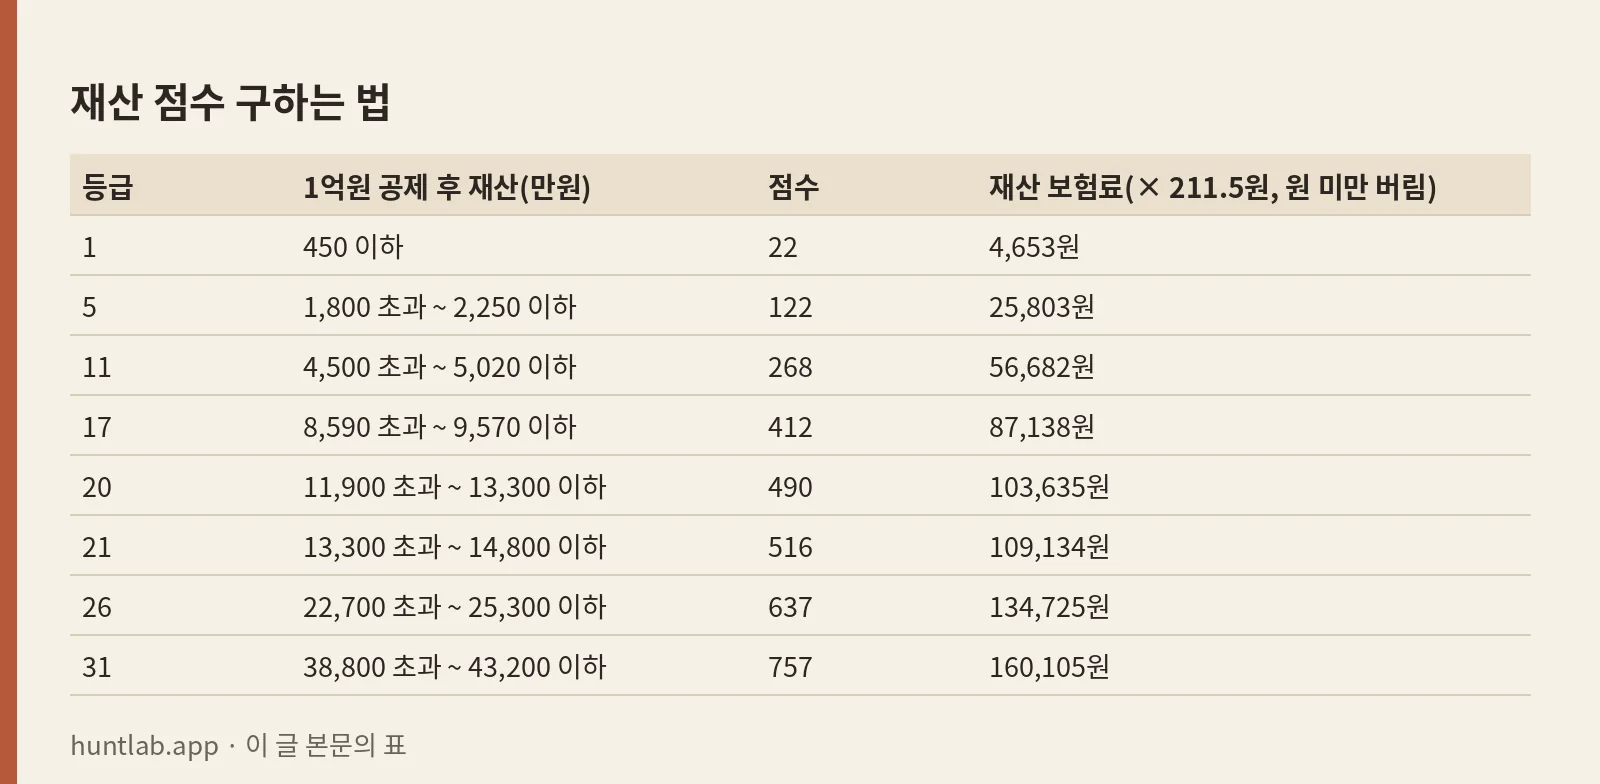
별표 4 등급표 가운데 자주 걸리는 구간을 옮겼다.
| 등급 | 1억원 공제 후 재산(만원) | 점수 | 재산 보험료(× 211.5원, 원 미만 버림) |
|---|---|---|---|
| 1 | 450 이하 | 22 | 4,653원 |
| 5 | 1,800 초과 ~ 2,250 이하 | 122 | 25,803원 |
| 11 | 4,500 초과 ~ 5,020 이하 | 268 | 56,682원 |
| 17 | 8,590 초과 ~ 9,570 이하 | 412 | 87,138원 |
| 20 | 11,900 초과 ~ 13,300 이하 | 490 | 103,635원 |
| 21 | 13,300 초과 ~ 14,800 이하 | 516 | 109,134원 |
| 26 | 22,700 초과 ~ 25,300 이하 | 637 | 134,725원 |
| 31 | 38,800 초과 ~ 43,200 이하 | 757 | 160,105원 |
전체 60등급은 시행령 별표 4 원문에서 볼 수 있다. 전세 보증금만 있는 무주택 세대라면 평가액이 보증금의 30%이므로, 보증금이 약 3억 3,333만원 이하면 1억원 공제에 걸려 재산 점수가 0이다.
계산 예시 1: 소득만 있는 프리랜서
조건: 1인 세대, 사업소득금액 연 2,400만원, 집 없음, 전세 보증금 2억원.
- 소득월액: 2,400만원 ÷ 12 = 200만원
- 소득분: 2,000,000 × 7.19% = 143,800원
- 재산분: 보증금 평가액 6,000만원(2억 × 30%) − 1억원 → 0원
- 장기요양: 143,800 × 0.9448 ÷ 7.19 = 18,896원
- 월 합계: 162,696원
계산 예시 2: 연금과 집이 있는 은퇴 세대
조건: 공적연금 연 1,200만원, 예금 이자 연 500만원, 주택 재산세 과세표준 2억 4,000만원, 주택 대출 없음.
- 소득월액: 연금 1,200만원 × 50% ÷ 12 = 50만원. 이자 500만원은 금융소득 1천만원 이하라 넣지 않는다.
- 소득분: 500,000 × 7.19% = 35,950원
- 재산: 2억 4,000만원 − 1억원 = 1억 4,000만원 → 21등급, 516점
- 재산분: 516 × 211.5원 = 109,134원
- 건강보험료: 35,950 + 109,134 = 145,084원
- 장기요양: 145,084 × 0.9448 ÷ 7.19 = 19,064원(원 미만 버림)
- 월 합계: 164,148원
이 세대는 소득이 예시 1의 4분의 1인데 보험료는 비슷하다. 보험료의 4분의 3이 재산에서 나온다. 은퇴 후 지역가입자로 바뀌는 사람에게 재산 점수가 큰 이유다. 직장가입자와 비교하거나 피부양자 조건을 보려면 건강보험료 계산 글을 함께 보면 된다.
이렇게 확인하면 된다
- 세대원 전원의 소득을 종류별로 적는다. 종합소득세 신고서나 홈택스 소득금액증명의 “소득금액”을 쓴다.
- 근로·연금은 절반으로, 이자·배당은 합계 1천만원 이하면 0으로 바꾼 뒤 12로 나눈다. 28만원 이하면 소득분은 20,160원이다.
- 재산세 고지서의 과세표준과 전월세 평가액을 더하고 1억원을 뺀 뒤 위 등급표에서 점수를 찾는다.
- 두 금액을 더하고 13.14%를 얹는다. 결과를 공단 지역보험료 모의계산에 같은 값을 넣어 대조한다.
공단의 산정방법 안내 페이지에는 이전 연도의 점수당 금액(208.4원)과 하한액이 아직 남아 있어, 2026년 계산에는 위 표의 값을 써야 한다. 고지서의 끝수 처리 방식은 확인하지 못해 실제 고지액과 몇십 원 차이 날 수 있다. 보험료율·상하한과 부과 기준은 바뀔 수 있으니 정확한 금액은 국민건강보험공단(1577-1000)이나 지사에서 확인하자.
자주 묻는 질문
지역가입자 건강보험료는 어떻게 계산하나요?
월 건강보험료는 소득월액에 7.19%를 곱한 금액과 재산 점수에 211.5원을 곱한 금액을 더한 값이다. 여기에 건강보험료의 약 13.14%인 장기요양보험료가 붙는다.
재산 점수는 어떻게 구하나요?
재산세 과세표준(전월세는 평가액)에서 1억원을 뺀 금액을 시행령 별표 4의 60개 등급표에서 찾는다. 1억원 이하면 0점이다.
근로소득과 연금소득도 전액 반영되나요?
근로·연금소득은 50%만 넣는다. 사업·이자·배당·기타소득은 전액 넣고, 이자·배당은 합계 1천만원 이하면 빠진다.
전세 보증금만 있으면 재산 보험료가 나오나요?
무주택 세대의 전세 평가액은 보증금의 30%이므로, 보증금이 약 3억 3,333만원 이하면 1억원 공제에 걸려 재산 점수가 0이다.
11월 고지서부터 보험료가 달라지는 이유는 무엇인가요?
1~10월분 보험료는 전전년도 소득(연금은 전년도), 11~12월분은 전년도 소득을 쓰기 때문이다.
2027년 보험료율은 오르나요?
보험료율 7.19%와 점수당 211.5원은 2027년에도 같은 값으로 동결하기로 결정됐다.